
Ловушка для пенсионера: как доход от вклада незаметно лишает льгот
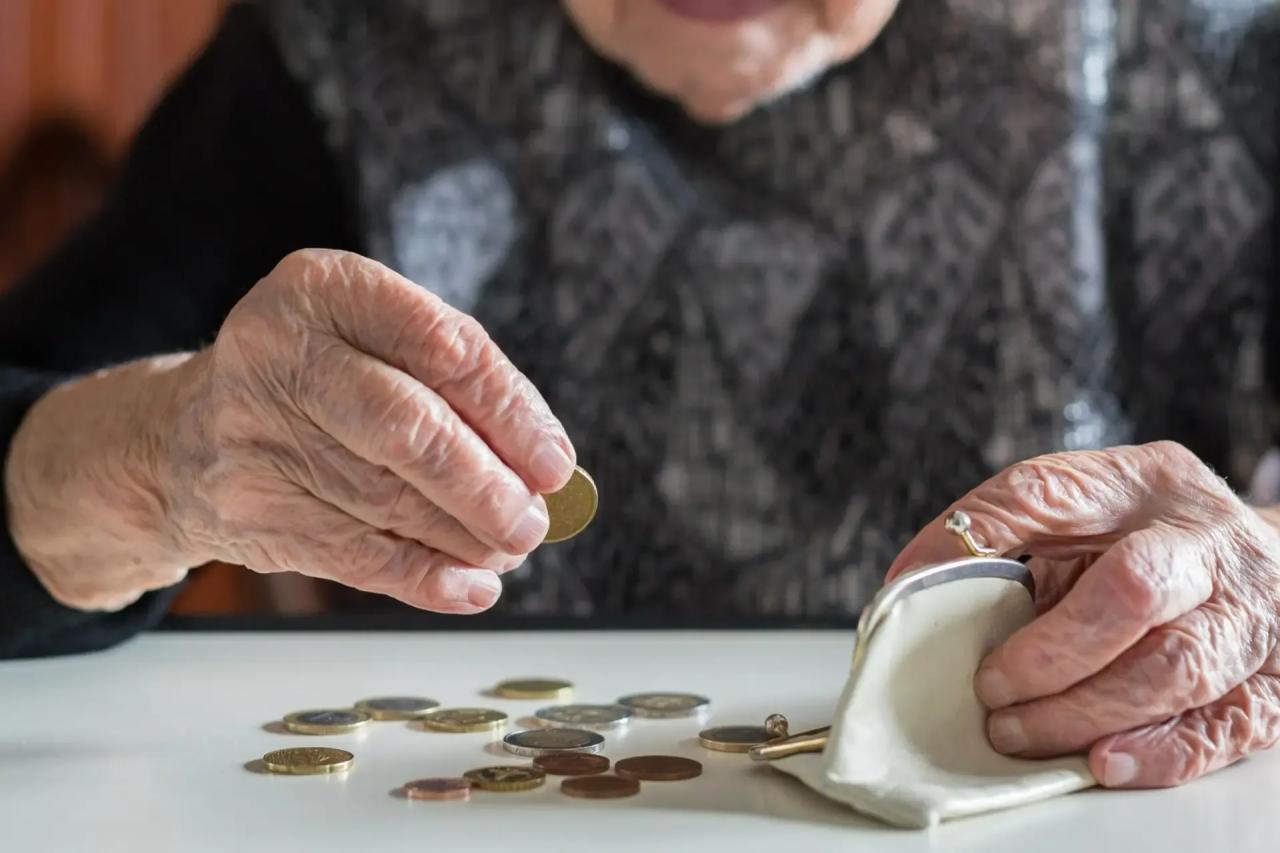
Эти поступления суммируются с пенсией и иными выплатами. Как только совокупный месячный доход пересекает установленную законом планку, право на льготу аннулируется. Разбираем, как это работает, кого касается в первую очередь и что делать, чтобы не потерять выплаты.
1. Федеральная и региональная доплата: превышение на рубль - отмена
Наиболее уязвимая категория - получатели федеральной или региональной социальной доплаты до уровня прожиточного минимума. Механизм контроля предельно жёсткий: банки автоматически передают сведения о выплаченных процентах напрямую в Социальный фонд России и Федеральную налоговую службу.
Полученная за год сумма равномерно распределяется на 12 месяцев и плюсуется к основному доходу пенсионера. Любое превышение даже на минимальную денежную единицу ведёт к полной отмене выплаты.
Цифры:
- 12 месяцев - период, на который распределяют годовые проценты.
- 1 рубль - минимальное превышение, достаточное для отмены доплаты.
- 100% - потеря доплаты при превышении.
Пример: региональный прожиточный минимум - 15 000 ₽, базовая пенсия - 14 000 ₽, проценты по вкладу - 1 100 ₽ в месяц. Итоговый доход - 15 100 ₽. Государство прекращает финансирование доплаты, так как расчёт выводит гражданина из категории нуждающихся.
Лайфхак: перед открытием крупного вклада посчитайте, не превысите ли вы прожиточный минимум. Если да - рассмотрите социальный вклад или меньшую сумму.
2. Субсидия на ЖКУ: проценты завышают знаменатель
Схожая ловушка подстерегает при оформлении субсидии на оплату жилищно-коммунальных услуг. Право на компенсацию возникает, когда квитанции съедают строго определённый процент от общего бюджета домохозяйства.
Цифры:
- 22% - федеральный стандарт доли расходов на ЖКУ.
- 10% - порог, установленный властями Москвы.
Точную критическую сумму процентов по вкладу назвать невозможно: формула учитывает суммарный заработок всех членов семьи и абсолютную стоимость коммуналки. Крупное разовое поступление годовых процентов или стабильно высокий пассивный доход искусственно завышают знаменатель в формуле расчётов соцзащиты. Доля расходов на ЖКУ в общей массе доходов падает ниже регионального норматива - и субсидия аннулируется задним числом.
Лайфхак: если планируете крупный вклад, заранее уточните в соцзащите, как проценты повлияют на субсидию. Иногда выгоднее разделить сумму на несколько вкладов или оформить социальный.
3. Статус малоимущего: один рубль выше прожиточного минимума - отказ
Третий рубеж касается официального статуса малоимущего, открывающего доступ к адресной помощи. Для получения дорогостоящих рецептурных препаратов, бесплатных санаторно-курортных путёвок или вещевой помощи органы соцзащиты вычисляют среднедушевой доход заявителя.
Проценты по всем накопительным счетам аккумулируются за расчётный период - последние три месяца или целый календарный год. Если благодаря удачному размещению капитала начисления выталкивают средний показатель хотя бы на один рубль выше регионального прожиточного минимума, гражданин получает формальный отказ в любой натуральной и денежной поддержке.
Цифры:
- 3 месяца - минимальный расчётный период.
- 1 год - максимальный расчётный период.
- 1 рубль - порог для отказа.
Лайфхак: если вы получаете адресную помощь, не размещайте крупные суммы на накопительных счетах. Уточните в соцзащите, какие вклады не учитываются.
4. Налог на проценты и социальные вклады: что важно знать
Отдельный вопрос - налогообложение сбережений. Никаких специальных налоговых иммунитетов для пенсионеров Налоговый кодекс не предусматривает: они платят НДФЛ на общих основаниях.
Государство облагает 13% только ту часть прибыли, которая выходит за рамки необлагаемого лимита. Порог рассчитывается ежегодно по формуле: 1 млн рублей × максимальная ключевая ставка ЦБ, действовавшая в течение года.
Цифры:
- 210 000 рублей - налоговый щит по итогам 2025 года (декларация весной 2026-го).
- 160 000 рублей - прогноз лимита на 2026 год (уплата в 2027-м), исходя из ставки не выше 16%.
- 13% - налог с суммы сверх лимита.
При этом финансовый рынок предлагает альтернативу - специальные социальные вклады для получателей мер государственной поддержки. Такие продукты жёстко ограничены по максимальной сумме размещения. Доходы по ним в ряде регионов имеют особый юридический статус и могут исключаться из расчёта среднедушевого дохода при назначении пособий.
Лайфхак: перед открытием крупного классического депозита посетите местное отделение соцзащиты. Получите письменное разъяснение, как планируемый процентный доход отразится на уже назначенных субсидиях.
Лайфхаки, чтобы не потерять льготы
- Посчитайте доход заранее. Сложите пенсию, доплаты и проценты. Сравните с прожиточным минимумом.
- Уточните в соцзащите. Письменный ответ защитит вас от неожиданных решений.
- Рассмотрите социальный вклад. Он может исключаться из расчёта среднедушевого дохода.
- Дробите суммы. Несколько небольших вкладов могут быть выгоднее одного крупного.
- Следите за ключевой ставкой. От неё зависит необлагаемый лимит по налогу.
- Не открывайте вклад перед оформлением субсидии. Дождитесь решения или проконсультируйтесь.
Отзыв
Валентина, 68 лет, Воронеж:
«Получала региональную доплату до прожиточного минимума. Положила наследство на вклад - проценты капали небольшие, но их хватило, чтобы превысить порог на пару сотен рублей. Доплату сняли. Пошла в соцзащиту, объяснили: банк передал данные автоматически. Теперь держу деньги на социальном вкладе, доплату вернули. Жаль, что не знала об этом раньше».
Вывод
Доход от вклада может незаметно лишить пенсионера льгот. Федеральная и региональная доплата, субсидия на ЖКУ, статус малоимущего - всё это зависит от совокупного дохода, включая проценты. Банки передают данные автоматически, превышение даже на рубль ведёт к отмене. Налог на проценты платят все, но есть необлагаемый лимит. Социальные вклады могут исключаться из расчёта. Главное - считать заранее и консультироваться в соцзащите. Тогда льготы останутся при вас.